

[타이거리서치] 가상자산 가격 반등에도 기업자금은 ‘실용 인프라’로
입력 2026-10-14 13:35

대형 인수↓ 라이선스∙결제∙기관 트레이딩 확보용 소규모 M&A 중심 재편
시드 투자 위축, 후기 라운드∙부채∙상장 조달 확대
자금은 토큰화∙스테이블코인∙AI 연계 인프라로 집중
타이거리서치가 8일 발간한 ‘산업의 시대: 2026년 3분기 가상자산 산업 투자 현황 보고서’에 따르면 3분기 가상자산 시장은 가격과 투자심리 반등에도 불구하고 기업 투자 자금은 전반적으로 보수적 기조를 유지했다. 시장에 복귀한 자금은 가상자산 직접 매수에 집중됐고, 기업 투자는 대형 확장보다 라이선스와 결제, 기관 거래 기능을 보강하는 실용 인프라 중심으로 재편됐다는 분석이다.
실제 3분기 비트코인은 43% 상승해 2017년 이후 가장 강한 3분기 성과를 기록했고, 미국 현물 비트코인 ETF에는 63억 4000만 달러가 순유입됐다. 공포∙탐욕 지수도 8월 20일 탐욕 구간에 진입한 뒤 9월 대부분 탐욕 수준을 유지했다. 그러나 기업 투자 시장에서는 다른 흐름이 나타났다. 3분기 인수합병(M&A) 건수는 37건으로 1분기 39건, 2분기 36건과 비슷했지만, 아키텍트 파트너스 집계 기준 거래 금액은 전 분기 대비 83% 급감했다.
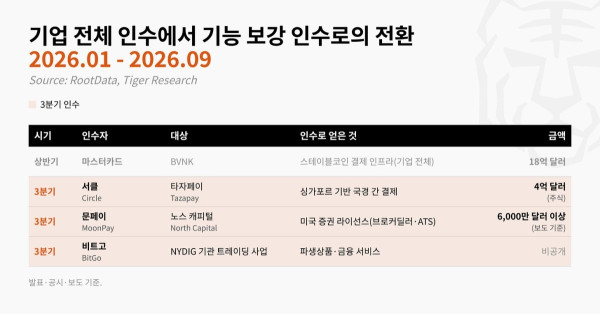
거래 규모가 줄어든 배경에는 인수 목적의 변화가 있다. 상반기에는 마스터카드의 BVNK 18억 달러 인수처럼 기업 전체를 사들여 신규 사업 기반을 확보하는 거래가 두드러졌지만, 3분기에는 기존 사업의 빈틈을 메우는 인수가 주류를 이뤘다. 서클의 타자페이 인수, 문페이의 증권 라이선스 보유사 노스캐피털 인수, 비트고의 NYDIG 기관 트레이딩 사업 부문 인수가 대표적이다. 자체 구축에 시간이 걸리는 라이선스와 결제망, 거래 인프라를 인수로 단기간 확보하려는 수요가 커졌다는 의미다.
벤처투자 시장의 주도권도 바뀌고 있다. 2024년 이후 시장을 이끌어온 상위 5개 리드 투자사의 월평균 리드 건수는 3.7건에서 2.0건으로 감소했다. 반면 YZi랩스는 3분기 총 14건, 코인베이스 벤처스는 12건에 참여하며 존재감을 키웠다. 거래소 계열 벤처캐피털(VC)은 단순 지분 가치 상승 외에 자사 거래소나 체인 생태계로 프로젝트를 유치해 거래량과 이용자를 늘릴 수 있어 가격과 밸류에이션 불확실성 속에서도 투자 유인이 유지된다는 설명이다. 이에 따라 3분기 라운드에서는 재무적 투자자보다 생태계 확장을 노리는 전략적 투자자의 영향력이 더 강하게 반영됐다.
투자 단계별로는 위험 회피 성향이 뚜렷했다. 시드 딜 비중은 15.0%로 2024년 이후 가장 낮았고, 월평균 시드 딜 건수는 28% 줄어 전체 딜 감소 폭 13%를 크게 웃돌았다. 반면 시리즈A부터 C까지의 공개 투자금액은 월평균 29% 증가했고, 시리즈C는 3개월 만에 상반기 6개월 전체 금액을 넘어섰다. 지브스와 EDX마켓츠처럼 결제 및 거래 인프라 기업이 시리즈C 자금을 유치한 점은 투자 판단 기준이 토큰 발행 기대보다 매출과 라이선스로 입증된 사업성으로 옮겨가고 있음을 보여준다.
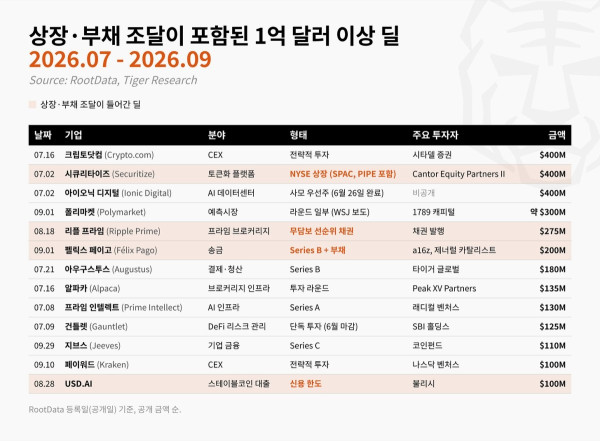
자금 조달 방식도 다변화됐다. 1억 달러 이상 딜 13건 가운데 4건이 상장 또는 부채 조달이었다. 시큐리타이즈는 스팩 합병으로 뉴욕증권거래소(NYSE)에 상장했고, 리플 프라임은 2억 7500만 달러 규모 무담보 선순위 채권을 발행했다. 월평균 기준 벤처∙전략 지분 투자는 24% 감소했지만, 부채 조달은 7000만 달러에서 1억 9000만 달러로, 상장 조달은 8000만 달러에서 1억 5000만 달러로 늘었다. 안정적 현금흐름을 갖춘 일부 기업은 벤처 자본에 의존하지 않고도 일반 기업과 유사한 방식으로 자금을 확보하기 시작했다는 해석이 나온다.
섹터별 자금 흐름은 전통 금융과 연결되는 인프라에 집중됐다. 인프라 섹터 투자 비중은 상반기 8.1%에서 18.2%로 상승했는데, 여기에는 AI 데이터센터로 전환한 아이오닉 디지털과 AI 학습 인프라 기업 프라임 인텔렉트 관련 딜이 반영됐다. 기타 분류 자금의 절반가량은 시큐리타이즈와 알파카 같은 토큰화 증권 인프라로 유입됐고, 스테이블코인은 기존 비중을 유지했다.
반대로 전통 금융과의 접점이 약한 분야는 급격히 위축됐다. 예측시장 투자액의 91%는 폴리마켓 약 3억 달러 한 건에 집중됐고, 디파이 투자금은 71% 급감해 전체 비중 3.0%에 그쳤다. 수탁 분야도 신규 투자 유치보다 기존 선두 업체 중심의 재편이 이어졌다. 결국 자금은 라이선스와 규제 승인을 갖춘 선두 기업, 또는 은행 등 전통 금융기관과 접점을 가진 프로젝트로 몰렸다는 것이 이번 분기 특징이다.
이번 보고서는 가상자산 산업의 투자 기준이 성장 서사보다 실질 가치와 활용 가능성으로 이동하고 있음을 보여준다. 창업기업에는 긴 조달 기간에 대비한 현금 관리와 규제∙라이선스 역량 강화가, 투자자에게는 토큰 일정보다 매출 구조와 규제 준수 여부를 따지는 평가 기준 전환이 요구된다는 지적이다. 가격 반등만으로 기업 투자 회복을 기대하기 어려운 만큼, 향후 시장 경쟁력은 생태계 구호보다 기능과 수익 구조를 얼마나 입증하느냐에 달려 있다는 진단이다.
※이 기사는 MetaVX의 생성형 AI를 이용해 넥스블록이 작성한 기사입니다.
관련 뉴스